

Formulaire 2031 LMNP
Au régime réel, votre déclaration LMNP commence par le formulaire 2031, avant même votre déclaration de revenus. C'est la déclaration de résultats de votre location meublée : l'administration y lit votre bénéfice ou votre déficit, puis ce chiffre est reporté sur votre 2042-C-PRO.
Sur l'ensemble du formulaire, quelques cases seulement concernent un LMNP. Les erreurs viennent rarement de la saisie elle-même. Elles viennent du mauvais montant reporté, de la mauvaise ligne, ou du mauvais espace de dépôt.
Formulaire 2031 LMNP : à quoi sert-il et qui doit le remplir ?
Les loyers d'une location meublée relèvent des bénéfices industriels et commerciaux (BIC). Toute activité BIC imposée au régime réel dépose chaque année une déclaration de résultats : le formulaire 2031-SD.
Vous êtes concerné si votre LMNP est au réel, que vous l'ayez choisi ou que vous ayez dépassé les seuils du micro-BIC. Au micro-BIC, il n'y a pas de 2031 : vos recettes brutes vont directement sur la 2042-C-PRO.
Cerfa 2031-SD, 2031 bis-SD et annexes 2033 : comment s'articule la liasse ?
La 2031 fait partie d'un ensemble, la liasse fiscale :
- le 2031-SD, la page de synthèse : identification et résultat ;
- le 2031 bis-SD, son annexe, avec le cadre des BIC non professionnels où se calcule le résultat de votre location meublée ;
- les tableaux 2033-A à 2033-G : bilan, compte de résultat, immobilisations, amortissements, déficits.
Les 2033 portent les calculs, la 2031 en reprend le résultat. Les tableaux 2050 à 2059 relèvent du réel normal et ne concernent pas un LMNP au réel simplifié.
Le contenu de chaque tableau annexe est détaillé dans notre guide de la liasse fiscale LMNP. Le formulaire en vigueur porte le numéro cerfa 11085*28 (millésime 2026, exercice 2025).
Comment remplir le formulaire 2031 LMNP cadre par cadre
L'en-tête du formulaire 2031
Indiquez les dates d'ouverture et de clôture de l'exercice, en général du 1er janvier au 31 décembre. La première année, l'ouverture correspond au début de la location. L'en-tête comporte aussi des cases d'option, dont la comptabilité super-simplifiée : cochez uniquement celles que vous avez exercées.
Cadres A et B : l'identification
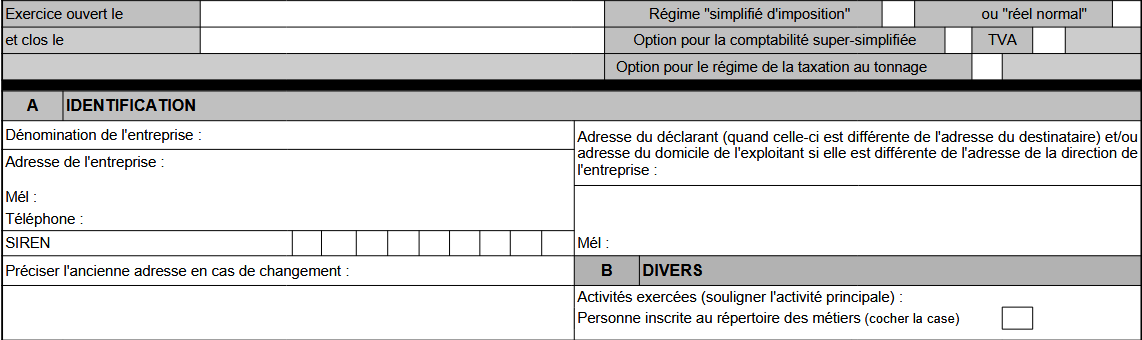
Le cadre A reprend votre nom, votre adresse, vos coordonnées et votre numéro SIREN, soit les 9 premiers chiffres du SIRET. Ce numéro conditionne aussi l'accès à l'espace professionnel où se dépose la liasse. Si vous ne l'avez pas encore, il faut d'abord obtenir un numéro SIRET pour votre LMNP.
Le cadre B décrit l'activité : indiquez la location meublée comme activité principale. La case du répertoire des métiers ne vous concerne pas.
Cadre C : la récapitulation du résultat
En LMNP, quatre lignes vous concernent.
Ligne 1 : résultat fiscal. Le bénéfice va en colonne 1, le déficit en colonne 2. Le montant se reprend du 2033-B-SD, ligne 370 pour un bénéfice, ligne 372 pour un déficit. C'est le résultat fiscal, après réintégrations et déductions, pas le résultat comptable.
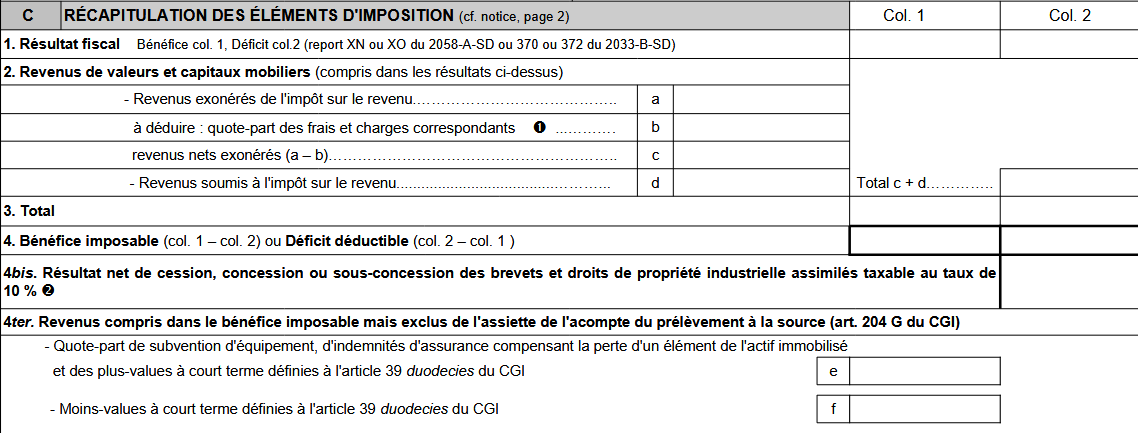
Ligne 5 : plus-values. Si vous avez vendu votre bien, la notice rappelle que les plus-values des LMNP suivent les règles des particuliers. La vente n'entre pas dans votre résultat BIC.
Ligne 7 : BIC non professionnels. C'est ici que figure le résultat de votre location meublée :
- en 7a pour un bénéfice ;
- en 7b pour un déficit.
Le montant provient du cadre BIC non professionnels de la 2031 bis-SD.
Ligne 9 : comptabilité informatisée. Répondez oui ou non, et indiquez le logiciel utilisé le cas échéant.
Les autres lignes ne s'appliquent pas à un LMNP classique dans la quasi-totalité des cas :
- revenus de valeurs mobilières (ligne 2) ;
- brevets (ligne 4bis) ;
- exonérations zonées (ligne 6) ;
- régime des sociétés de personnes (ligne 8) ;
- contribution temporaire de solidarité (cadre D).
Le cadre BIC non professionnels de la 2031 bis-SD
Ce cadre arrête le résultat de l'exercice. Deux lignes visent la location meublée :
- « Autres locations meublées non professionnelles » : location meublée classique, longue durée, étudiante, bail mobilité ;
- « Locations meublées non professionnelles soumises aux contributions sociales par les organismes de sécurité sociale » : location de courte durée dont les recettes dépassent 23 000 € par an. Ces revenus relèvent alors des cotisations sociales, et non des prélèvements sociaux de la DGFiP.
Le cadre aboutit au résultat avant imputation des déficits antérieurs, reporté en 7a ou 7b. Vos déficits des années précédentes ne passent donc pas par la 2031 : ils se traitent sur la déclaration de revenus.
Formulaire 2031 remplissable : PDF, EFI ou EDI ?
Le 2031-SD est téléchargeable en PDF sur impots.gouv.fr. Les millésimes 2024, 2025 et 2026 y sont disponibles. Le millésime 2025 portait sur l'exercice 2024, le millésime 2026 sur l'exercice 2025.
Ce PDF vous sert à préparer vos chiffres, pas à déclarer. Toute entreprise au régime réel doit déposer sa déclaration de résultats et ses annexes par voie dématérialisée. Un dépôt papier expose à la majoration de l'article 1738 du CGI.
Deux modes de dépôt existent :
Mode | Fonctionnement | Pour qui |
EFI | Saisie case par case dans votre espace professionnel impots.gouv.fr | Vous déclarez vous-même |
EDI | Transmission du fichier par un partenaire agréé (logiciel, expert-comptable) | Vous passez par un prestataire |
Comment remplir le formulaire 2031 en ligne sur impots.gouv ?
La saisie en EFI se fait depuis l'espace professionnel, pas depuis l'espace particulier :
- Créez votre espace professionnel sur impots.gouv.fr avec votre SIREN.
- Ouvrez la rubrique « Déclarer », puis « Résultat ».
- Sélectionnez l'exercice.
- Saisissez les tableaux 2033, puis la 2031 et la 2031 bis.
- Vérifiez les reports, signez et envoyez. L'accusé de réception est disponible en ligne.
Déposez votre 2031 avant votre déclaration de revenus : la 2042-C-PRO sera alors préremplie avec votre résultat. Après un dépôt papier, aucun report automatique n'est effectué.
Date limite du formulaire 2031 en 2027
La date légale est le deuxième jour ouvré suivant le 1er mai. Lors de la campagne 2026, elle tombait le mardi 5 mai, et la télédéclaration était acceptée jusqu'au 20 mai.
Pour les revenus 2026, le 1er mai 2027 est un samedi : la date légale sera le mardi 4 mai 2027. Le délai accordé en cas de télédéclaration n'est pas encore publié pour 2027.
L'ensemble du calendrier, de la liasse à la déclaration de revenus, figure dans notre récapitulatif des dates de déclaration LMNP.
Un dépôt tardif entraîne :
- une majoration de 10 % ;
- une majoration portée à 40 % sans régularisation dans les 30 jours suivant une mise en demeure ;
- des intérêts de retard de 0,20 % par mois.
Du formulaire 2031 à la 2042-C-PRO : cases 5NA et 5NY
Une fois la liasse déposée, le résultat se reporte sur la 2042-C-PRO. Choisissez la rubrique « Revenus des locations meublées non professionnelles », régime du bénéfice réel, puis :
- case 5NA pour un bénéfice ;
- case 5NY pour un déficit, inscrit en valeur positive.
Les cases 5OA/5OY et 5PA/5PY concernent les déclarants 2 et 3. Les cases 5NI, 5NG et 5NH relèvent du micro-BIC et ne s'utilisent pas au réel. L'adhésion à un centre de gestion n'a plus d'incidence sur le choix de la case.
Les déficits antérieurs non encore imputés se déclarent en cases 5GA à 5GJ. Un déficit LMNP ne s'impute que sur des revenus de même nature, et dans un délai limité. Les règles d'imputation sont détaillées dans notre page sur le déficit LMNP reportable.
Les erreurs fréquentes sur le cerfa 2031 LMNP
Les erreurs arrivent vite lorsqu’on remplit un formulaire de déclaration… Voici celles auxquelles il faut faire attention :
- Chercher la 2031 dans l'espace particulier. Elle se dépose depuis l'espace professionnel en EFI, ou par un partenaire en EDI. L'espace particulier sert uniquement au report sur la 2042-C-PRO.
- Reporter le résultat comptable. La ligne 1 reprend le résultat fiscal des lignes 370 ou 372 du 2033-B-SD, pas le résultat comptable.
- Créer un déficit avec l'amortissement. En LMNP, l'amortissement ne peut ni créer ni aggraver un déficit. La part non déduite se reporte sur les exercices suivants, sans apparaître en ligne 7b.
- Imputer les déficits antérieurs sur la 2031. Le cadre BIC non professionnels arrête le résultat avant imputation. Les déficits antérieurs se reportent sur la 2042-C-PRO.
- Choisir la mauvaise ligne de location meublée. La location classique relève des « autres locations meublées non professionnelles ». L'autre ligne vise la courte durée au-delà de 23 000 € de recettes.
- Compter sur la réduction d'impôt pour frais de comptabilité. La loi de finances pour 2025 l'a supprimée à compter de l'imposition des revenus 2025. Ces frais sont désormais déductibles de votre résultat.
Notre conseil ISYDEC pour le formulaire 2031 en LMNP
Déposer soi-même sa 2031 en EFI est gratuit et parfaitement possible. La saisie n'est d'ailleurs pas l'étape délicate : la ligne 1 dépend de votre compte de résultat, de vos amortissements par composants et de la limite de l'amortissement, tous établis en amont dans les 2033. C'est à ce stade que se jouent la justesse de votre résultat et votre sécurité en cas de contrôle.
Si vous préférez fiabiliser ces calculs, un logiciel de déclaration LMNP comme ISYDEC produit la liasse à partir de votre comptabilité et la transmet en EDI. Il vous reste le report sur la 2042-C-PRO.
FAQ : formulaire 2031 LMNP
Où trouver le formulaire 2031-SD ?
Sur impots.gouv.fr, en PDF, pour les trois derniers millésimes. Le dépôt, lui, est obligatoirement dématérialisé, en EFI ou en EDI.
Peut-on remplir le formulaire 2031 soi-même ?
Oui, en mode EFI depuis votre espace professionnel, sans expert-comptable.
Quelle différence entre le cerfa 2031 et le 2033 ?
Le 2031 synthétise le résultat. Les 2033-A à G détaillent les comptes : bilan, compte de résultat, immobilisations, amortissements.
Faut-il remplir le formulaire 2031 au micro-BIC ?
Non. Au micro-BIC, vos recettes se déclarent directement sur la 2042-C-PRO.
Dans quelle case de la 2042-C-PRO reporter le résultat de la 2031 ?
En 5NA pour un bénéfice, en 5NY pour un déficit, dans la rubrique des locations meublées non professionnelles au régime réel.